Fiktive Abrechnung vs. Reparatur in der Werkstatt: Was ist die beste Option?
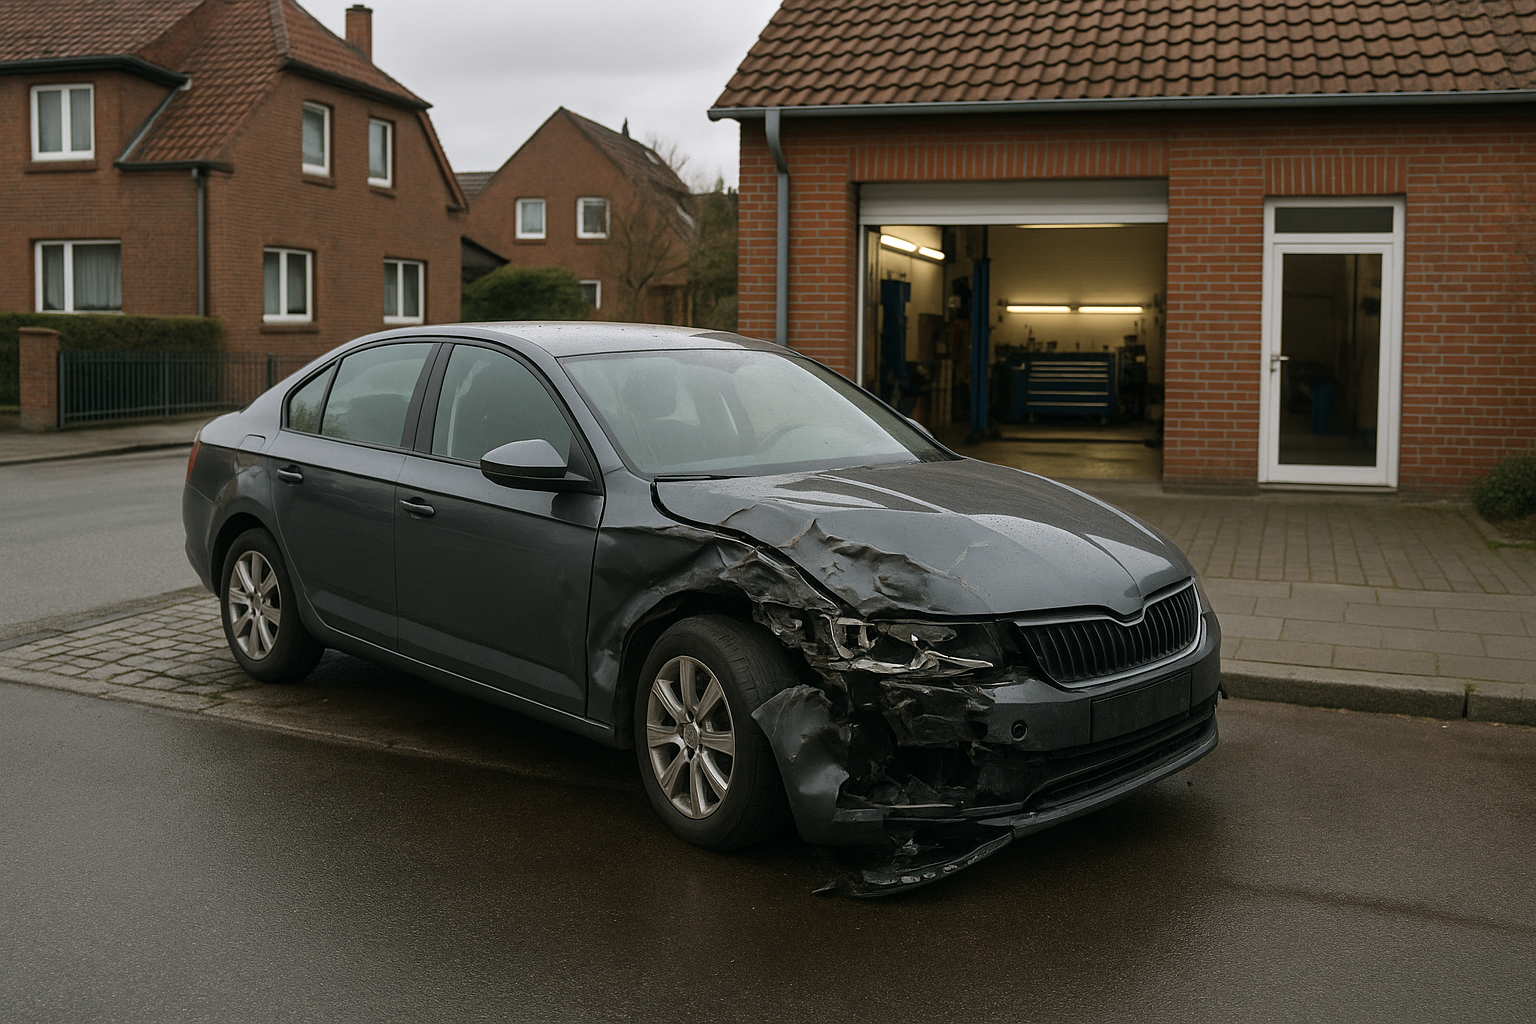
Bei einem unverschuldeten Unfall stehen Ihnen oft zwei Möglichkeiten zur Schadenregulierung offen: die fiktive Abrechnung oder die tatsächliche Reparatur in der Werkstatt.
Was bedeutet fiktive Abrechnung?
Bei einer fiktiven Abrechnung lassen Sie sich den Schadenersatz auf der Grundlage eines Gutachtens oder Kostenvoranschlags auszahlen, ohne dass Sie den Schaden tatsächlich reparieren lassen müssen. Dieses Verfahren wird oft gewählt, wenn die Reparaturkosten den Wertverlust nicht vollständig kompensieren oder wenn der Geschädigte die Reparatur selbst durchführen möchte.
Reparatur in der Werkstatt
Entscheiden Sie sich für die Reparatur in der Werkstatt, wird der Schaden fachgerecht behoben. Hierbei übernimmt die gegnerische Versicherung bei einem unverschuldeten Haftpflichtschaden die erstattungsfähigen Reparaturkosten. Die Wahl der Werkstatt kann ebenfalls Einfluss auf die Kostenübernahme haben – es ist ratsam, das mit der Versicherung abzustimmen oder den Reparaturbetrieb selbst zu wählen, falls dies Ihre Versicherung zulässt.
Haftpflicht vs. Kasko
Haftpflichtversicherung: Bei einem unverschuldeten Unfall können Sie die Ansprüche gegenüber der gegnerischen Haftpflichtversicherung geltend machen. Die Abrechnung kann hierbei auch fiktiv erfolgen.
Kaskoversicherung: Bei einem selbstverschuldeten Unfall greift Ihre Vollkasko-Versicherung. Beachten Sie, dass hierbei meist eine Selbstbeteiligung anfällt und die Abrechnung nicht fiktiv erfolgen kann, um den Schaden zu regulieren.
Rechte und Pflichten des Geschädigten
Sie haben das Recht zu entscheiden, wie Sie den Schaden regulieren wollen. Bei einem unverschuldeten Unfall wird häufig auf die fiktive Abrechnung zurückgegriffen, um mobil zu bleiben und die Kosten nach eigenem Ermessen zu verwalten. Verpflichtet sind Sie jedoch dazu, den Schaden nachweisen zu können.
Beweissicherung und Dokumentation
Es ist entscheidend, alle Beweise zu sichern. Dokumentieren Sie den Schaden ausführlich mit Fotos und sammeln Sie alle relevanten Daten, um Ihren Anspruch zu untermauern. Dies ist sowohl bei der fiktiven Abrechnung als auch bei der tatsächlichen Reparatur wichtig.
Gutachten oder Kostenvoranschlag?
Ob Sie ein vollständiges Gutachten benötigen oder ein einfacher Kostenvoranschlag ausreicht, hängt vom Schadenumfang ab. Bei größeren Schäden wird meist ein Gutachten erforderlich sein. Klären Sie dies auch mit Ihrer Versicherung ab.
Typische Fehler und Risiken
Hüten Sie sich vor voreiligen Entscheidungen. Besprechen Sie Ihre Optionen genau und holen Sie Rat ein, bevor Sie sich für eine Vorgehensweise entscheiden. Achten Sie zudem darauf, dass alle Absprachen dokumentiert und korrekt eingehalten werden.
Ansprechpartner und Unterstützung vor Ort
Bei Fragen zu einer fiktiven Abrechnung oder einer Reparatur unterstützt Sie Unfallhilfe Nord 24 in Hamburg, Elmshorn, Pinneberg und Schleswig-Holstein dabei, die optimale Lösung für Ihren Fall zu finden. Wir helfen bei der Schadenaufnahme, organisieren Gutachten und sorgen dafür, dass alle Schritte transparent und nachvollziehbar sind.
Checkliste für die Schadenregulierung
- Überlegen Sie, ob fiktive Abrechnung oder Reparatur für Sie infrage kommt.
- Dokumentieren Sie den Schaden umfassend.
- Holen Sie erforderliche Gutachten oder Kostenvoranschläge ein.
- Klären Sie mit der Versicherung die Vorgehensweise.
- Kontaktieren Sie Unfallhilfe Nord 24 für eine persönliche Unterstützung.
Fazit
Die Entscheidung zwischen fiktiver Abrechnung und Werkstattreparatur hängt von individuellen Präferenzen und dem spezifischen Schadensfall ab. Prüfen Sie sorgfältig alle Optionen und sprechen Sie mit Fachleuten, um die beste Lösung zu finden.
ℹ️ Hinweis zur Transparenz: Text und Bild dieses Artikels wurden mit künstlicher Intelligenz (KI) erstellt und anschließend redaktionell auf Plausibilität, Verständlichkeit und allgemeine rechtliche Grundsätze geprüft. Der Inhalt ersetzt keine individuelle Rechtsberatung.
Häufige Fragen
Wann ist eine fiktive Abrechnung sinnvoll?
Eine fiktive Abrechnung ist sinnvoll, wenn Sie den Schaden nicht sofort reparieren lassen möchten oder die Kosten selbst verwalten wollen.
Wie wird der fiktive Schaden reguliert?
Der Schaden wird auf Basis eines Gutachtens oder Kostenvoranschlags reguliert, ohne dass die Reparatur durchgeführt werden muss.
Kann ich bei einem Kaskoschaden fiktiv abrechnen?
In der Regel ist bei Kaskoschäden keine fiktive Abrechnung möglich, da Schäden repariert werden müssen, um den Versicherungsschutz zu nutzen.
Wie stelle ich bei der Versicherung meinen Schadensanspruch?
Reichen Sie sämtliche Beweismittel wie Fotos, Gutachten, und Kostenvoranschläge bei der Versicherung ein.
Welche Beweise sind bei einem Schadenfall wichtig?
Wichtige Beweise umfassen Fotos vom Schaden, Kontaktdaten von Zeugen und ein Gutachten oder Kostenvoranschlag.
Wir sind in Hamburg, Elmshorn, Pinneberg und ganz Schleswig-Holstein für Sie da – mit lokalen Partnern für Gutachten, Werkstatt, Anwalt und Mietwagen.